Kontaktieren Sie uns!
Montag bis Freitag 10:00 bis 18:00 Uhr (außer an Feiertagen)
Nachricht senden
Vergleichen. Verstehen. Vorsorgen.
Riester-Vertrag oder neues Altersvorsorgedepot?
Renditestark, zeitgemäß, flexibel: Das Altersvorsorgedepot bietet Chancen für Ihre private Altersvorsorge. Wir erklären Ihnen, wann sich die neue geförderte Altersvorsorge für Sie lohnen kann und welche Optionen für Ihren Riester-Vertrag bestehen.
Altersvorsorgedepot: die wichtigsten Unterschiede zur Riester-Rente
Das neue Altersvorsorgedepot kann ab dem 1. Januar 2027 abgeschlossen werden. Erfahren Sie mehr darüber, was die neue staatlich geförderte Altersvorsorge von der Riester-Rente unterscheidet.
-
Wählen Sie aus verschiedenen Altersvorsorge-Modellen, die alle förderfähig sind.Die DEVK bietet Ihnen folgende förderfähige Produkte für Ihre private Altersvorsorge an:
- vereinfachtes Standardprodukt (Standarddepot), ohne Beitragsgarantie, online abschließbar
- Altersvorsorgedepot mit höheren Renditechancen, ohne Beitragsgarantie, individuelle Fondsauswahl
- Altersvorsorgeverträge mit 80 % oder 100 % Beitragsgarantie (Garantieprodukt)
-
Profitieren Sie von höheren Renditechancen durch den Kapitalmarkt.Anleger:innen profitieren durch Fonds- und ETF-Lösungen verstärkt von den Renditechancen des Kapitalmarkts.
-
Wählen Sie vor Rentenbeginn zwischen einer lebenslangen Rente oder einem Auszahlungsplan.Sie haben die Möglichkeit, sich lebenslang eine monatliche Rente auszahlen zu lassen – egal, wie alt Sie werden. Eine neue Alternative ist der zeitlich befristete Auszahlungsplan, durch den Sie mindestens bis zur Altersgrenze von 85 Jahren eine höhere monatliche Auszahlung erhalten.
Was ist ein Altersvorsorgedepot?
Ein Altersvorsorgedepot ist eine chancen- und renditeorientierte Anlageform. Das Geld, das Sie in den Vertrag einzahlen, wird vom Staat gefördert und vom Anbieter angelegt. Sie können dabei in Fonds und ETFs einzahlen. Auf die Kapitalerträge in der Ansparphase entfallen keine Steuern.
Im Mittelpunkt der Reform der staatlich geförderten Altersvorsorge stehen Einfachheit, Transparenz, reduzierte Kosten und die Möglichkeit, sich am Kapitalmarkt zu beteiligen. So können Anleger:innen – je nach Sicherheitsbedürfnis – aus drei verschiedenen förderfähigen Produktkategorien die Altersvorsorge auswählen, die am besten zu ihnen passt. Neben Produkten mit garantierten Leistungen sind künftig auch Altersvorsorgeprodukte ohne Garantie möglich.
- Standarddepot: der einfache Einstieg in die geförderte Altersvorsorge, ohne Garantie.
- Altersvorsorgedepot: bietet maximale Flexibilität bei der Geldanlage, ohne Garantie.
- Garantieprodukt: richtet sich an Anleger:innen mit hohem Sicherheitsbedürfnis und bietet 80 % oder 100 % Beitragsgarantie.
Welche Vorteile hat das Altersvorsorgedepot?
Vorsorge fürs Alter soll renditestärker, einfacher und flexibler werden. Dafür wird das Angebot an geförderten Produkten erweitert. Neben Produkten mit Garantie-Leistungen sind in Zukunft auch Altersvorsorgedepots ohne Garantie abschließbar. Das neue Altersvorsorgedepot bietet sowohl in der Anspar- als auch in der Auszahlungsphase zahlreiche Vorteile:
- Grundzulage: Sie können bis zu 540 Euro Förderung pro Jahr vom Staat erhalten.
- Kinderzulage: Je kindergeldberechtigtem Kind kann ein Elternteil bis zu 300 Euro im Jahr bekommen.
- Ansparphase steuerfrei: Auf Gewinne und Dividenden im Depot zahlen Sie in der Ansparphase keine Steuern.
- steuerliche Vorteile: Einzahlungen bis max. 1.800 Euro zuzüglich aller Zulagen pro Jahr können Sie als Sonderausgaben steuerlich absetzen.
- neue Möglichkeit bei Rentenauszahlung: Wählen Sie vor Rentenbeginn zwischen dem 65. und 70. Lebensjahr aus, ob Sie eine lebenslange Rente ausgezahlt bekommen möchten oder entscheiden Sie sich für einen zeitlich befristeten Auszahlungsplan, durch den Sie mindestens bis zum 85. Lebensjahr eine höhere monatliche Auszahlung erhalten.
Kann ich meinen bestehenden Riester-Vertrag umwandeln?
Ja, Sie können Ihren bestehenden Riester-Vertrag in ein neues Altersvorsorgeprodukt umwandeln. Wichtig für Sie: Ihr bestehender Riester-Vertrag wird nicht automatisch verändert oder angepasst.
Ob eine Veränderung Ihres Riester-Vertrags sinnvoll ist, hängt von Ihrer persönlichen Situation und den Konditionen Ihres bestehenden Vertrags ab. Bevor Sie eine Umwandlung vornehmen, sollten Sie die Auswirkungen auf Ihre Förderung, Leistungen und Vertragsbedingungen sorgfältig vergleichen, denn Ihre Entscheidung kann nicht mehr rückgängig gemacht werden.
Unsere DEVK-Beratungen vor Ort stehen Ihnen dabei gerne mit Rat und Tat zur Seite. Vereinbaren Sie schnell und einfach einen Beratungstermin ganz in Ihrer Nähe.
Persönlichen Vorteil berechnen
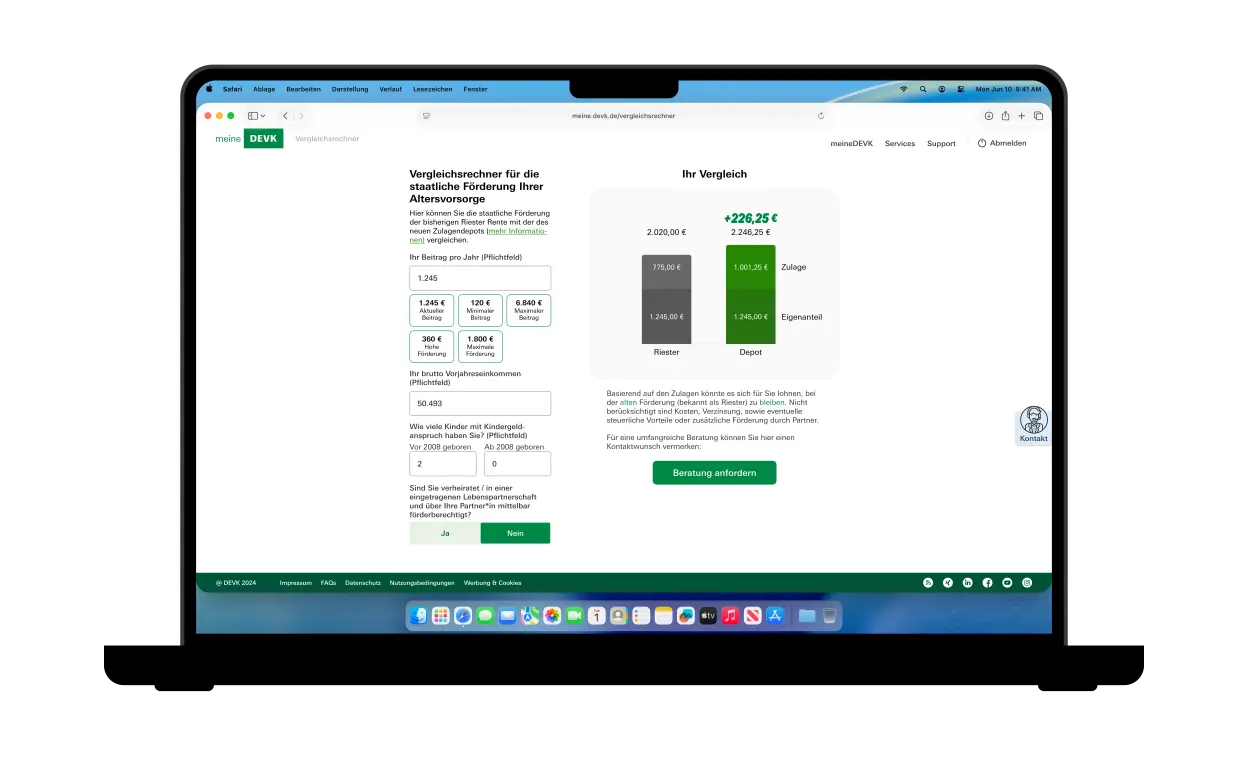
Ab dem 1. Januar 2027 ersetzen neue Altersvorsorgeprodukte die bisherige Riester-Rente. Damit geht eine einfachere und flexiblere Förderlogik einher. Zudem haben Sie die Möglichkeit, von der Anlage in renditestarke Fonds- und ETF-Lösungen zu profitieren. Unser Zulagen-Rechner zeigt Ihnen schnell, ob Sie weiterhin von Ihrer Förderlogik profitieren, die in Ihrem Riester-Vertrag aktuell besteht, oder ob sich die neue Förderlogik für Sie mehr lohnt.
Wichtig für Sie: Neben der Förderlogik spielen auch weitere Faktoren in Bezug auf Ihre staatlich geförderte private Altersvorsorge eine Rolle. Wir empfehlen Ihnen daher, nichts zu überstürzen und die Möglichkeiten sorgfältig abzuwägen. Gerne stehen wir Ihnen bei der Entscheidung zur Seite.
Was passiert mit bestehenden Riester-Verträgen nach der Reform der Altersvorsorge?
Das Wichtigste zuerst: Ihr Riester-Vertrag genießt Bestandsschutz und die Förderung bleibt bestehen. Bei laufenden Riester-Verträgen haben Sie im Rahmen der neuen staatlich geförderten privaten Altersvorsorge folgende Möglichkeiten:
-
Wechselmöglichkeit Riester-Vertrag
Übertragen Sie Ihr Riester-Guthaben ohne Zulagen-Verlust ins neue Altersvorsorgeprodukt und profitieren Sie von der neuen Förderung. -
Beitragsfreistellung Riester-Vertrag
Sie können die Zahlung der Beiträge einstellen und die künftigen auf ein neues gefördertes Produkt einzahlen.Stellen Sie den Altvertrag erst beitragsfrei, wenn Sie einen neuen Vertrag abgeschlossen haben, um Lücken zu vermeiden. -
Riester-Vertrag weiterführen
Bei guten Vertragskonditionen kann der Riester-Vertrag in der bestehenden oder neuen Förderlogik weitergeführt werden.Sie können parallel zu Ihrem bestehenden Riester-Vertrag (keine Begrenzung der Vertragsanzahl) auch ein weiteres gefördertes Altersvorsorgeprodukt nutzen. Es dürfen neben dem „alten Riester“ max. zwei Verträge nach neuem Fördermodell bestehen. Wichtig zu wissen:- Mit Abschluss des neuen geförderten Altersvorsorgeprodukts gelten auch für den Altvertrag künftig die Regeln des neuen Fördersystems.
- Ihr bisher angespartes Kapital und die bestehenden Vertragsbedingungen bleiben erhalten.
- Die staatlichen Zulagen werden vertragsübergreifend innerhalb der geltenden Fördergrenzen berechnet und verteilt.
Wir sind für Sie da – garantiert

Die DEVK ist Testsieger:
- ausgezeichnete Verbraucherfreundlichkeit
- Versicherte bewerten uns als verlässlich und fair.
Riester-Vertrag oder Altersvorsorgedepot? Die Unterschiede im Detail
Riester-Rente
Altersvorsorgedepot
staatliche Förderung
Steuervorteile
einmaliger Bonus für Berufseinsteiger:innen
Grundzulage
max. 175 € jährlich, einkommensabhängig
max. 540 € jährlich, beitragsabhängig
Kinderzulage
Förderung einkommensabhängig, Zulage bis zu 300 € jährlich pro Kind
volle Förderung ab 25 € Monatsbeitrag,
Zulage bis zu 300 € jährlich pro Kind
Zulage bis zu 300 € jährlich pro Kind
Mindestbeitrag für alle Zulagen
60 € jährlich
120 € jährlich
Beitragsgarantie
100 %
Standarddepot & Altersvorsorgedepot: keine
Garantieprodukt: 80 % oder 100 %
Garantieprodukt: 80 % oder 100 %
Auszahlung
lebenslange Rente
lebenslange Rente oder Auszahlungsplan
Eine neue Alternative ist der zeitlich befristete Auszahlungsplan bis zur Altersgrenze von 85 Jahren, durch den Sie eine höhere monatliche Auszahlung erhalten.
Eine Altersvorsorge, die zu Ihrem Leben passt

Sie möchten im Alter das Leben unbeschwert genießen? Dafür ist eine gut geplante Altersvorsorge für Ihre Rente unverzichtbar. Sprechen Sie mit unseren DEVK-Berater:innen über das, was Ihnen wichtig ist. Wir finden gemeinsam mit Ihnen die Altersvorsorge, die zu Ihrem Leben und Ihren Zukunftswünschen passt.
Häufige Fragen zur staatlich geförderten privaten Altersvorsorge
Hier finden Sie Antworten auf häufig gestellte Fragen zur neuen staatlich geförderten Altersvorsorge und zum Riester-Vertrag.
Was ist eine staatlich geförderte Altersvorsorge?
Im Unterschied zum privaten Vermögensaufbau zeichnet sich eine staatlich geförderte Altersvorsorge durch staatliche Zuschüsse, Steuervorteile und weitere finanzielle Anreize (z. B. Sonderzulage für Berufseinsteiger:innen) aus, die Ihr Vorsorgekapital aufstocken.
Mit Hilfe von Investitionen in spezielle Spar- und Anlageprodukte können Sie auf diese Weise Ihre Alterseinkünfte erhöhen, um Ihren gewohnten Lebensstandard auch im Rentenalter aufrecht erhalten zu können.
Sie interessieren sich für die neuen Altersvorsorgeprodukte oder haben als Riester-Kund:in Fragen zu Ihrem laufenden Riester-Vertrag? Dann melden Sie sich gerne. Unsere DEVK-Beratungen vor Ort stehen Ihnen mit Rat und Tat zur Seite und finden die Altersvorsorge-Lösung, die zu Ihren Wünschen passt.
Wie funktioniert die staatlich geförderte Altersvorsorge?
Bei einer staatlich geförderten Altersvorsorge unterstützt der Staat Ihre private Altersvorsorge mit finanziellen Zuschüssen. Dadurch erhöht sich Ihr Vorsorgekapital und Sie können noch effektiver für das Alter vorsorgen.
Das Wichtigste auf einen Blick:
-
Für Ihre eigenen Beiträge erhalten Sie staatliche Zulagen bis zu den gesetzlich
festgelegten Höchstbeträgen. - Für jedes förderberechtigte Kind können zusätzlich bis zu 300 Euro Kinderzulage pro Jahr und Kind gewährt werden.
- Berufsanfänger:innen profitieren von einem einmaligen Bonus in Höhe von 200 Euro, wenn Sie einen geförderten Altersvorsorge-Vertrag vor der Vollendung des 25. Lebensjahrs abschließen.
- Die staatlichen Zulagen werden direkt Ihrem Vorsorgevertrag gutgeschrieben und erhöhen Ihr angespartes Kapital.
Ist die Riester-Rente heute noch sinnvoll?
Mit der Reform der staatlich geförderten privaten Altersvorsorge endet die Riester-Rente. Der Abschluss von Neu-Verträgen ist ab dem 1. Januar 2027 nicht mehr möglich.
Sie besitzen einen Riester-Vertrag und fragen sich, ob die Riester-Rente heute noch sinnvoll für Ihre private Altersvorsorge ist? Dann empfehlen wir Ihnen eine persönlichen Beratung, denn wie Sie mit Ihrem Vertrag umgehen sollten, hängt stark von Ihrer persönlichen Lebenssituation und den Konditionen des Riester-Vertrags ab. Bevor Sie also einen Entscheidung treffen, sollten Sie die Auswirkungen auf Ihre Förderung, Leistungen und Vertragsbedingungen sorgfältig vergleichen.
Grundsätzlich stehen Ihnen drei Wege offen:
- Beitragsfreistellung Riester-Vertrag: Sie zahlen keine neuen Beiträge mehr ein, das bisherige Guthaben und die erhaltenen Zulagen bleiben bestehen. Ab dem 1. Januar 2027 können Sie parallel zu Ihrem beitragsfrei gestellten alten Riester-Vertrag ein neues Altersvorsorgeprodukt besparen. Wichtig: Stellen Sie den Altvertrag erst beitragsfrei, wenn sie einen neuen abgeschlossen haben, um Lücken zu vermeiden.
- Riester-Vertrag weiterführen: Bei guten Vertragskonditionen kann eine unveränderte Fortführung des Riester-Vertrags sinnvoll sein. Sie können parallel zu Ihrem bestehenden Riester-Vertrag auch ein weiteres gefördertes Altersvorsorgeprodukt nutzen. Sie dürfen neben dem „alten Riester“, für den es keine Begrenzung in der Vertragsanzahl gibt, maximal zwei Verträge nach neuem Fördermodell abschließen. Bei einem Neuabschluss gilt immer die neue Förderlogik, wenn kein weiteres gefördertes Altersvorsorgeprodukt dazu kommt, kann im bestehenden Riester-Vertrag entweder die alte Förderlogik behalten oder die neue genutzt werden.
-
Guthaben in neues Altersvorsorgeprodukt übertragen: Übertragen Sie Ihr Riester-Guthaben ohne Zulagen-Verlust in ein neues Altersvorsorgeprodukt und profitieren Sie von den neuen Förderungen.
Welche Alternativen gibt es zur Riester-Rente?
Die Reform der staatlich geförderten privaten Altersvorsorge soll Vorsorge fürs Alter wieder attraktiv machen. Um dieses Ziel zu erreichen, wird das Angebot an staatlich geförderten Produkten ab dem 1. Januar 2027 erweitert. Neben Garantieprodukten sind in Zukunft auch Investitionen in Altersvorsorgeprodukte ohne Beitragsgarantie möglich:
- Standarddepot: der einfache Einstieg in die geförderte Altersvorsorge, ohne Beitragsgarantie.
- Altersvorsorgedepot: bietet maximale Flexibilität bei der Geldanlage, ohne Beitragsgarantie.
- Garantieprodukt: richtet sich an Anleger:innen mit hohem Sicherheitsbedürfnis und bietet 80 % oder 100 % Beitragsgarantie.
Soll ich meinen Riester-Vertrag kündigen?
Nein, Sie müssen nichts unternehmen. Eine Kündigung ist auf keinen Fall ratsam, denn dabei können Förderung und Vorteile verloren gehen. Ab dem 1. Januar 2027 besteht die Möglichkeit, mit einem bestehenden Riester-Vertrag auf die neue Förderung umzusteigen. Ein Wechsel ist optional und nur einmalig möglich. Er kann nicht rückgängig gemacht werden.
Unsere DEVK-Beratungen vor Ort stehen Ihnen bei Ihrer Entscheidung gerne mit Rat und Tat zur Seite. Vereinbaren Sie schnell und einfach einen Beratungstermin ganz in Ihrer Nähe.
Was passiert, wenn ich meinen Riester-Vertrag kündige?
Die Kündigung eines bestehenden Riester-Vertrags kann weitreichende Folgen für Sie haben:
- Rückzahlung der Förderung (Zulagen und Steuerersparnisse)
- keine Erstattung bereits gezahlter Gebühren und Abschlussskosten
- deutlich geringere Auszahlung
Ist es sinnvoll, einen Riester-Vertrag beitragsfrei zu stellen oder ruhen zu lassen?
Einen Riester-Vertrag beitragsfrei zu stellen oder ruhen zu lassen, hat gegenüber einer Kündigung klare Vorteile:
- Sie müssen die erhaltenen staatlichen Förderungen nicht zurückzahlen.
- Sie können den Riester-Vertrag zu einem späteren Zeitpunkt reaktivieren und weiter einzahlen.
- Bei erneuten Einzahlungen können Sie auch wieder von staatlichen Förderungen profitieren.
Bis wann muss ich mich für einen Wechsel entscheiden?
Die neue staatlich geförderte private Altersvorsorge gilt erst für Beitragszahlungen ab dem Jahr 2027. Ein Wechsel in die neue Förderlogik ist daher frühestens ab 2027 möglich. Sie haben auch die Möglichkeit, dauerhaft bei der alten Förderung zu bleiben, denn es gilt ausdrücklich ein Bestandsschutz.
Zudem gibt es keine zeitliche Befristung, bis wann Sie einen Wechselwunsch aussprechen müssen. Der Wechsel gilt immer für Beitragszahlungen ab dem Jahr der Erklärung. Für 2027 muss der Wechsel spätestens mit dem dazugehörigen Zulage-Antrag Anfang 2028 gestellt werden.
Kann man Riester und Altersvorsorgedepot gleichzeitig nutzen?
Ja, Sie können parallel zu Ihrem bestehenden Riester-Vertrag ein weiteres gefördertes Altersvorsorgeprodukt nutzen. Es dürfen neben dem „alten Riester“ (keine Begrenzung der Vertragsanzahl) maximal zwei Verträge nach neuem Fördermodell bestehen.
Wichtig zu wissen:
- Mit dem Abschluss des neuen staatlich geförderten Altersvorsorgeprodukts gelten künftig auch für den Altvertrag die Regeln des neuen Fördersystems.
- Ihr bisher angespartes Kapital und die bestehenden Vertragsbedingungen bleiben erhalten.
- Die staatlichen Zulagen werden vertragsübergreifend innerhalb der geltenden Fördergrenzen berechnet und verteilt.
Wie viele geförderte Altersvorsorgeverträge kann ich haben?
Sie dürfen neben dem „alten Riester“, für den es keine Begrenzung in der Vertragsanzahl gibt, maximal zwei Verträge nach dem neuen Fördermodell abschließen.
Kann ich meinen Riester-Vertrag zu einem anderen Anbieter übertragen?
Ja, ein Wechsel Ihres bestehenden Riester-Vertrags in einen Neuvertrag inkl. neuer Konditionen und Förderlogik zu einem anderen Anbieter, ist möglich. Ihre Förderung, die Sie bisher erhalten haben, bleibt davon unberührt. Es gilt jedoch zu beachten, dass Wechsel-, Abschluss- und Vertriebskosten dabei anfallen.
Haben Sie sich für einen Wechsel entschieden, stellt sich für Sie die Frage, ob Sie zukünftig mit einem Altersvorsorgedepot oder einem Garantieprodukt fürs Alter vorsorgen möchten. Hierzu beraten Sie unsere DEVK-Berater und DEVK-Beraterinnen gerne. Vereinbaren Sie online einfach einen Beratungstermin.
Welche Kosten entstehen bei einem Anbieterwechsel des Riester-Vertrags?
Bevor Sie den Anbieter Ihres Riester-Vertrags wechseln, ist es ratsam, sich über anfallende Wechsel- und Abschlusskosten zu informieren. Auskunft kann Ihnen dazu der aktuelle Anbieter sowie der Anbieter geben, zu dem Sie wechseln möchten.
Mit folgenden Kosten müssen Sie rechnen:
- Wechselkosten: Bei einem Wechsel des Anbieters fallen in der Regel Wechselkosten an. Eventuell übernimmt der neue Anbieter diese. Klären Sie den Aspekt ab, wenn Sie Anbieter miteinander vergleichen.
- Vertragsabschluss: Beim Abschluss des neuen Vertrags können auch Kosten für den erneuten Vertragsabschluss entstehen, die der neue Anbieter Ihnen von Ihrem Guthaben abzieht.
- Kapitalverlust: Prüfen Sie vor einem Wechsel, ob die Marktsituation hierfür günstig ist. Dieser Aspekt ist bei Verträgen wichtig, die durch Fonds an den Kapitalmarkt gebunden sind.
Welche Kosten entstehen bei einer Kündigung des Riester-Vertrags?
Bei der Kündigung eines Riester-Vertrags, auch als „schädliche Verwendung“ bekannt, müssen Sie mit massiven finanziellen Einbußen rechnen.
- Zulagen: Alle Zulagen, die Sie erhalten haben, werden bei der Auszahlung einbehalten.
- Steuervorteile: Auch die Summe an Steuervorteilen, die Sie im Rahmen Ihres Riester-Vertrags geltend gemacht haben, werden bei der Auszahlung einbehalten.
- Keine Erstattung von Abschluss- oder Verwaltungskosten: Bereits gezahlte Abschluss- und Verwaltungskosten erhalten Sie nicht zurück.
- Versteuerung der Erträge: Alle Gewinne, die Sie im Vertrag erzielt haben, müssen Sie in dem Jahr, in dem Sie Ihren Riester-Vertrag kündigen, versteuern.


