Kontaktieren Sie uns!
Montag bis Freitag 10:00 bis 18:00 Uhr (außer an Feiertagen)
Nachricht senden
Damit die Rente Sie nicht eiskalt erwischt
Einfach besser alt werden
Sie tun alles, um richtig gut alt zu werden. Damit Ihre Rente Sie nicht kalt erwischt, erfahren Sie bei uns alles zur neuen staatlich geförderten Altersvorsorge und den Chancen, die die geförderte DEVK-DepotRente Ihnen ab 1. Januar 2027 bietet.
Vorteile der neuen staatlich geförderten DEVK-DepotRente
-
Mehr Geld dank staatlicher Förderung
Die Reform der staatlich geförderten Altersvorsorge bringt Ihnen ab 1. Januar 2027 neue Zulagen und Steuervorteile.Schon für kleine Sparbeiträge gibt es im Zuge der Reform der staatlich geförderten Altersvosorge ab 1. Januar 2027 staatliche Zulagen. So erhöht sich Ihre Sparsumme und das Altersvorsorgekapital kann schneller wachsen, als wenn Sie nur eigene Beiträge anlegen. Zusätzlich bieten die neuen Altersvorsorgeprodukte verschiedene Steuervorteile – so sind z. B. Erträge in der Ansparphase steuerfrei. -
Exklusiv bei Versicherern
Als Versicherer bieten wir Ihnen mit der Möglichkeit einer lebenslangen Rente und Garantieoptionen besondere Sicherheit für Ihre Altersvorsorge.Im Gegensatz zu vielen anderen Anbietern können Sie bei uns wählen, wie Ihr Geld ausgezahlt werden soll:- im Rahmen eines zeitlich befristeten Auszahlplans
- als lebenslange Rente – egal wie alt Sie werden
- als Kombination aus Rente und Teilauszahlung: Zu Beginn der Rente können Sie sich bis zu 30 % Ihres Kapitals als Einmalzahlung auszahlen lassen.
-
Lösungen für jeden Kenntnisstand
Unsere Expert:innen haben für Sie eine Auswahl leistungsstarker Anlageoptionen zusammengestellt. Einfach auswählen und fertig!Je nach Kenntnisstand bieten wir Ihnen verschiedene Lösungen, bei denen Sie mehr oder weniger Auswahlmöglichkeiten bei der Geldanlage haben. Alle Anlageformen sind dabei sorgfältig von unseren Expert:innen ausgewählt worden. Wenn Sie sich individuell beraten lassen möchten, sind unsere DEVK-Beraterinnen und -Berater gerne für Sie da – online, per Video oder vor Ort.
Jetzt Sondernewsletter abonnieren
Bleiben Sie mit der DEVK auf dem Laufenden
Sie möchten aktuelle Informationen und Details zu den neuen förderfähigen Vorsorgelösungen der DEVK direkt erhalten? Dann melden Sie sich gerne zu unserem Sondernewsletter an.Die DEVK-DepotRente im Vergleich mit anderen Anlageformen
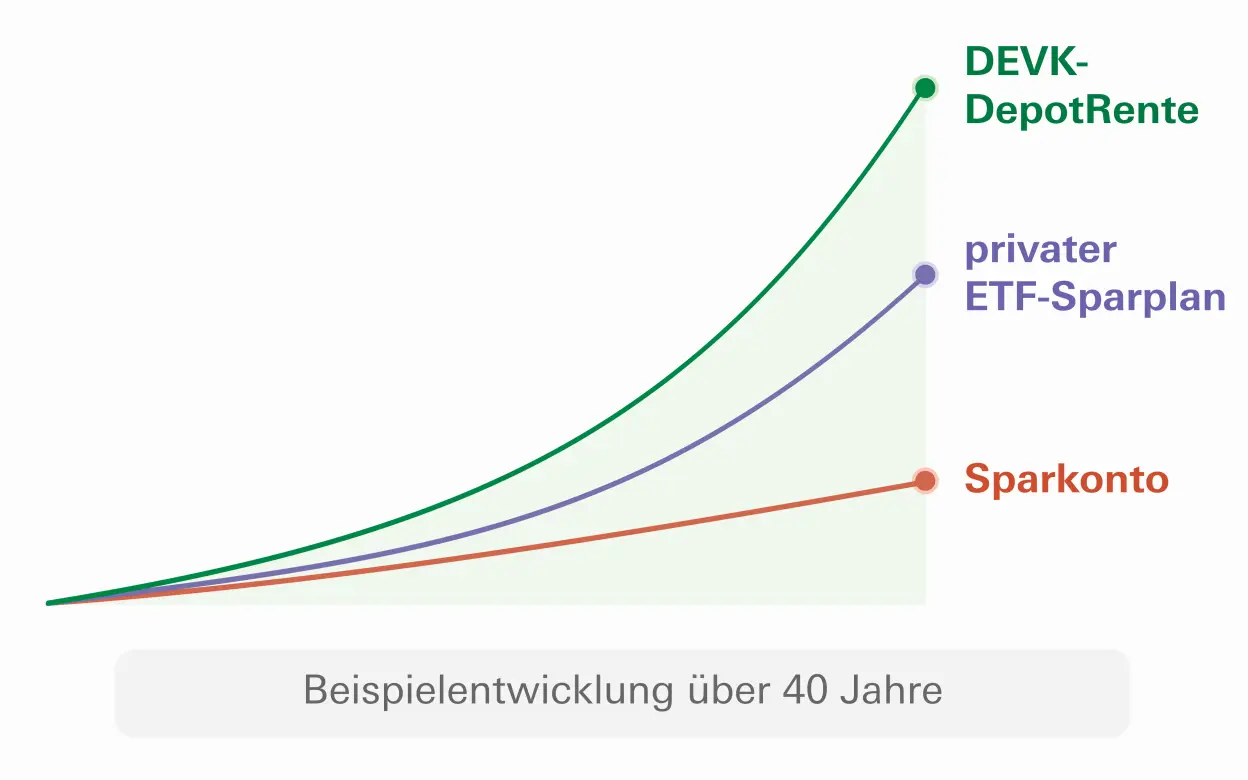
Die Grafik zeigt beispielhaft, wie sich Ihr Geld in unterschiedlichen Anlageformen entwickeln kann. Vor allem bei einem langen Sparzeitraum lohnen sich die neuen Altersvorsorgelösungen: Die staatlichen Zulagen erhöhen den Endbetrag, der Ihnen für Ihre Rente zur Verfügung steht, deutlich.
- Spar- oder Tagesgeldkonto: ideal für den Notgroschen im Alltag, baut aber aufgrund geringer Zinsen wenig Kapital auf. Durch die Inflation verliert das Geld langfristig in der Regel sogar an Wert.
- private ETF-Sparpläne oder Aktiendepots: für den Vermögensaufbau besser geeignet. Eine flexible Möglichkeit, langfristig Geld fürs Alter zu sparen.
- neue DEVK-DepotRente: Bei den neuen staatlich geförderten Altersvorsorgeprodukten der DEVK-DepotRente (in den Medien auch „Altersvorsorgedepot“ genannt) profitieren Sie ab Januar 2027 zusätzlich von einer attraktiven Förderung. Es arbeitet somit nicht nur Ihr eigenes Geld für Sie am Kapitalmarkt. Auch die staatlichen Zulagen können Rendite erwirtschaften. Steuervorteile können sich zusätzlich positiv auf Ihr angespartes Kapital auswirken.
Warum ist private Altersvorsorge wichtig?
Die gesetzliche Rente allein reicht im Alter häufig nicht aus, um den Lebensstandard zu erhalten. Expert:innen empfehlen daher, unterschiedliche Formen der Altersvorsorge zu kombinieren:
- Gesetzliche Rente: Sie bildet die Basis Ihrer Altersvorsorge.
- Betriebliche Altersvorsorge: Ihr Arbeitgeber beteiligt sich mit Zuschüssen an Ihrer Altersvorsorge.
-
Private Altersvorsorge: Sie entscheiden selbst, wie und in welcher Höhe Sie zusätzlich vorsorgen.
Beispiele: private Rentenversicherung, staatlich geförderte Altersvorsorge
Ist mein Geld am Kapitalmarkt sicher?
Kapitalanlagen unterliegen Wertschwankungen. Langfristig bieten sie jedoch attraktive Renditechancen. Die Anlageoptionen für unsere Altersvorsorgeprodukte werden von unseren Expert:innen sorgfältig ausgewählt und regelmäßig geprüft.
Durch die breite Streuung auf verschiedene Anlageklassen, Regionen und Unternehmen können Risiken reduziert werden. Außerdem können Kursschwankungen an den Kapitalmärkten zuverlässiger ausgeglichen werden, je länger Ihr Anlagezeitraum ist. Wenn Sie höhere Renditechancen nutzen möchten, können Sie auf Wunsch auch eigene Anlageschwerpunkte setzen und renditeorientiertere Anlagen wählen.
Wie funktioniert die staatliche Förderung bei der neuen Altersvorsorge?
Die Höhe des staatlichen Zuschusses richtet sich nach dem Betrag, den Sie einzahlen. Diese Zuschüsse können Sie für die DEVK-DepotRente ab einem monatlichen Mindestbeitrag von 25 Euro erhalten:
-
Grundzulage
Für jeden Euro, den Sie einzahlen, erhalten Sie 50 Cent Grundzulage, und zwar bis zu einem Maximalbetrag von 360 Euro pro Jahr. Für weitere bis zu 1.440 Euro legt der Staat 25 Cent pro Euro drauf. Insgesamt können Sie so bis zu 540 Euro jährlich vom Staat bekommen. -
Kinderzulage
Für jedes Kind kann ein Elternteil zusätzlich 1 Euro je eingezahltem Euro erhalten – bis zu 300 Euro pro Kind. -
Berufseinsteiger-Bonus
Wenn Sie unter 25 Jahre alt sind und einen neuen Altersvorsorgevertrag abschließen, erhalten Sie einmalig 200 Euro als Bonus.
Altersvorsorge für die Tonne? Nicht mit uns!
Sie fühlen sich beim Thema Altersvorsorge unsicher? Kein Problem. Unsere Beraterinnen und Berater zeigen Ihnen, welche Möglichkeiten es für Ihre persönliche Altersvorsorge gibt.
- kostenlos und unverbindlich: Lassen Sie sich jederzeit kostenlos beraten. Sie gehen dabei keinerlei Verpflichtungen ein.
- ganzheitlich: Gemeinsam finden wir eine Lösung, die zu Ihrer persönlichen Situation und Ihren Zielen passt.
- flexibel: Ob vor Ort, telefonisch oder per Videocall – unsere Beratung richtet sich nach Ihrem Alltag und Ihren Wünschen.
Beispielrechnung: So viel können Sie mit der DEVK-DepotRente bekommen
Förderung in jungen Jahren
- Voraussetzung: 15 bis 24 Jahre alt
- eigener Sparbeitrag: 40 € monatlich (= 480 € jährlich)
- staatliche Grundzulage: 210 €
- Berufseinsteiger-Bonus: einmalig 200 €
- Gesamt-Sparbeitrag: 890 € im ersten Jahr, danach 690 € pro Jahr (statt 480 € ohne Zulagen)
Förderung mitten im Leben

- eigener Sparbeitrag: 150 € monatlich (= 1.800 € jährlich)
- staatliche Grundzulage: 540 € pro Jahr
- Gesamt-Sparbeitrag: 2.340 € pro Jahr (statt 1.800 € ohne Zulagen)
Förderung für Menschen mit Kindern
- Voraussetzung: Für das Kind wird Kindergeld gezahlt.
- eigener Sparbeitrag: 100 € monatlich (= 1.200 € jährlich)
- staatliche Grundzulage: 390 € pro Jahr
- Kinderzulage: 300 €
- Gesamt-Sparbeitrag: 1.890 € pro Jahr (statt 1.200 € ohne Zulagen)
DEVK-DepotRente: unsere 3 neuen Altersvorsorge-Lösungen
Ob Sicherheit mit garantierten Leistungen oder höhere Renditechancen mit unseren Produkten ohne Beitragsgarantie – Sie entscheiden, welche Altersvorsorge zu Ihnen passt.
DEVK-DepotRente Basis: einfacher Einstieg
- einfache, standardisierte Lösung
- festes Anlagekonzept mit zwei ETFs (sicherheits- und renditeorientiert) und individueller Beitragsaufteilung
- keine Beitragsgarantie, dafür höhere Renditechancen
DEVK-DepotRente Chance: maximale Flexibilität
- individuelle Auswahl der Anlagen (z. B. Fonds/ETFs)
- keine Beitragsgarantie, dafür volle Renditechancen
- Auswahl nachhaltiger Fonds möglich
DEVK-DepotRente Garantie: Sicherheit im Fokus
- Investition in etablierte, solide Kapitalmarktanlagen mit der Möglichkeit zur eigenen Fondsauswahl
- garantierte Auszahlung Ihrer Beiträge: 80 % oder 100 % Garantie möglich
- hohe Planungssicherheit, dafür etwas geringere Renditechancen
Gute Gründe für Ihre Altersvorsorge bei der DEVK
privates Depot ohne Förderung
geförderte Altersvorsorge beim Neobroker
geförderte Altersvorsorge bei der DEVK
staatliche Förderung
Berufseinsteiger-Bonus
Der Berufseinsteiger-Bonus ist ein einmaliges Startkapital in Höhe von 200 Euro für junge Sparer:innen unter 25 Jahren.
Steuervorteile
Während der Ansparphase werden Erträge nicht besteuert. Die Besteuerung erfolgt erst in der Auszahlungsphase. Da der persönliche Steuersatz im Ruhestand häufig niedriger ist als während des Berufslebens, kann dies steuerliche Vorteile bringen.
Zusätzlich können Beiträge zur geförderten privaten Altersvorsorge als Sonderausgaben in der Steuererklärung geltend gemacht werden. Dieser Steuervorteil wird zusätzlich zu anderen Vorsorgeaufwendungen gewährt.
Unterstützung beim Thema Förderung
Unsere DEVK-Berater:innen unterstützen Sie bei Fragen rund um die staatliche Förderung und deren Beantragung.
Option einer Beitragsgarantie
Wenn Sie ein Produkt mit Beitragsgarantie abschließen, bedeutet das, dass zum Auszahlungsbeginn je nach Produkt mindestens 80 bzw. 100 Prozent Ihrer Beiträge plus aller erhaltenen staatlichen Zulagen zur Verfügung stehen müssen.
Anleger:innen mit einem hohen Sicherheitsbedürfnis bietet das Garantieprodukt 80 % oder 100 % Beitragsgarantie.
Option einer lebenslangen Rente
Versicherer bieten Ihnen als Alternative zu einem Auszahlungsplan die Möglichkeit an, Ihr angespartes Kapital als eine lebenslang garantierte Rente auszahlen zu lassen. Egal, wie alt Sie werden.
persönliche Beratung vor Ort
(
Eine persönliche Beratung ist oftmals nur bei Verbraucherzentralen, Banken oder Sparkassen möglich.
Unterstützung bei der Depot-Verwaltung
(
Banken und Sparkassen unterstützen Sie bei der Verwaltung, sofern Sie sich dort für die private Geldanlage entscheiden.
Online-Abschluss möglich
Das Standarddepot DEVK-DepotRente Basis ist online abschließbar. Bei unseren DEVK-Berater:innen können Sie sich auch zu weiteren geförderten Vorsorgelösungen beraten lassen und diese abschließen.
Nachhaltigkeit ist Teil unserer Verantwortung

Unsere Möglichkeiten für umweltbewusste Anleger:innen:
- Investition in ausgewählte Investmentfonds mit ökologischen und/oder sozialen Merkmalen
- Verbindung von Rendite und ethischen Werten
- verantwortungsvoll investieren – ganz nach Ihren Vorstellungen
Einfach besser fürs Alter vorsorgen

Fürs Älterwerden können Sie heute schon einiges tun. Auch finanziell. Welche Altersvorsorge zu Ihnen und Ihrem Leben passt, finden wir gemeinsam heraus. Persönlich, verständlich und individuell auf Ihre Situation abgestimmt.
Wir erklären Ihnen Ihre Möglichkeiten, beantworten Ihre Fragen und schauen gemeinsam, welche Lösung die beste ist – kostenlos und unverbindlich.
Häufige Fragen zur privaten Altersvorsorge
Ist eine private Altersvorsorge sinnvoll?
Grundsätzlich lässt sich sagen: Eine private Altersvorsorge ist immer sinnvoll. Die Bevölkerung in Deutschland wird immer älter und das Rentenniveau sinkt seit einigen Jahren kontinuierlich. Sie müssen also davon ausgehen, dass die staatliche Absicherung nicht ausreicht, um Ihren Lebensstandard nach dem Wegfall Ihres Einkommens aufrecht zu erhalten. Daher ist eine private Altersvorsorge ein wichtiger Baustein, um der Rentenlücke entgegenzuwirken. Welche Form der privaten Altersvorsorge Sie wählen, hängt von Ihrer Lebenssituation und der Art und Weise ab, wie Sie vorsorgen möchten.
Unsere DEVK-Berater:innen sind gerne für Sie da und finden gemeinsam mit Ihnen die Vorsorgelösung, die zu Ihrem Leben passt.
Was ist eine staatlich geförderte Altersvorsorge?
Im Unterschied zum privaten Vermögensaufbau zeichnet sich eine staatlich geförderte Altersvorsorge durch staatliche Zuschüsse, Steuervorteile und weitere finanzielle Anreize (z. B. Sonderzulage für Berufseinsteiger:innen) aus, die Ihr Vorsorgekapital aufstocken. Mit Hilfe von Investitionen in spezielle Spar- und Anlageprodukte können Sie auf diese Weise Ihre Alterseinkünfte erhöhen, um Ihren gewohnten Lebensstandard auch im Rentenalter aufrecht zu erhalten.
Sie interessieren sich für die neuen staatlich geförderten Altersvorsorgeprodukte? Dann melden Sie sich gerne. Unsere DEVK-Beratungen vor Ort stehen Ihnen mit Rat und Tat zur Seite und finden die Altersvorsorge-Lösung, die zu Ihren Wünschen passt.
Weitere Informationen zur staatlich geförderten Altersvorsorge finden Sie auch auf unserer Infoseite zur Reform der privaten Altersvorsorge.
Übrigens: In den staatlich geförderten Altersvorsorgeprodukten wird Ihr Geld zweckgebunden für die Rente angelegt. Die staatlichen Zulagen und Steuererleichterungen sollen dazu dienen, Vermögen für die Altersvorsorge anzusparen. Entnehmen Sie Geld vorzeitig zu einem anderen Zweck, spricht man von einer „schädlichen Verwendung“.
In der Konsequenz müssen u. a. erhaltene Zulagen und Steuerermäßigungen zurückgezahlt werden.
Sie haben allerdings die Möglichkeit, sich zu Rentenbeginn einmalig bis zu 30 Prozent des Kapitals als Einmalzahlung auszahlen zu lassen.
Wenn Ihnen eine flexiblere Möglichkeit zur vorzeitigen Entnahme von Geld wichtig ist, können Sie sich alternativ über unsere private Rentenversicherung DEVK-Rente ZukunftPlus informieren.
Wann sollte man mit privater Altersvorsorge beginnen?
Gerade in jungen Jahren scheinen das Alter und damit die Rente noch weit entfernt. Fest steht allerdings schon heute: Die gesetzliche Rente allein reicht im Alter häufig nicht aus, um den Lebensstandard zu erhalten.
Auch nach dem Berufsleben bleiben viele Kosten gleich – z. B. Miete, Kleidung oder Essen – während die gesetzliche Rente unter dem bisherigen Erwerbseinkommen liegt. Expert:innen empfehlen daher, möglichst früh mit der Vorsorge zu beginnen.
Aufgrund des langen Anlagehorizonts und des Zinseszinseffekts können so auch mit vergleichsweise geringen Eigenbeiträgen hohe Summen erzielt werden, die Sie zur Versorgung im Alter nutzen können.
Sparen mit staatlich geförderter Altersvorsorge
Die staatlich geförderte Altersvorsorge bietet sich dafür besonders an, denn aufgrund der Zuschüsse des Staats und weiterer Steuervorteile kann Ihr Kapital noch schneller wachsen als nur mit eigenen Beiträgen.
Bei der DEVK bieten wir Ihnen mit den neuen staatlich geförderten Altersvorsorgeprodukten der DEVK-DepotRente drei Produkte, mit denen Sie die staatliche Förderung nutzen können – je nach Sicherheitsbedürfnis in unterschiedlichen Ausprägungen:
- Standarddepot DEVK-DepotRente Basis ohne Beitragsgarantie, dafür mit höheren Renditechancen
- Altersvorsorgedepot DEVK-DepotRente Chance ohne Beitragsgarantie, dafür mit höheren Renditechancen und flexiblerer Auswahl der Anlage
- DEVK-DepotRente Garantie mit einer Beitragsgarantie von 80 oder 100 %
Wie viel Zulage erhalte ich im Altersvorsorgedepot?
Bei einer staatlich geförderten Altersvorsorge unterstützt der Staat Ihre private Altersvorsorge mit finanziellen Zuschüssen. Dadurch erhöht sich Ihr Vorsorgekapital und Sie können noch effektiver für das Alter vorsorgen.
Das Wichtigste auf einen Blick:
- Für Ihre eigenen Beiträge erhalten Sie staatliche Zulagen: Auf die ersten 360 Euro Eigenbeitrag pro Jahr zahlt der Staat 50 Cent Zuschuss je eingezahltem Euro (max. 180 Euro). Für weitere Beiträge bis maximal 1.800 Euro pro Jahr gibt es vom Staat 25 Cent je Euro zusätzlich (max. 360 Euro). Die maximale Grundzulage beträgt demnach 540 Euro jährlich.
- Für jedes förderberechtigte Kind können zusätzlich bis zu 300 Euro Kinderzulage pro Jahr und Kind gewährt werden.
- Berufsanfänger:innen profitieren von einem einmaligen Berufseinsteiger-Bonus in Höhe von 200 Euro, wenn Sie einen geförderten Altersvorsorge-Vertrag vor der Vollendung des 25. Lebensjahrs abschließen.
- Die staatlichen Zulagen werden direkt Ihrem Vorsorgevertrag gutgeschrieben und erhöhen Ihr angespartes Kapital.
Was bedeutet „Garantie“ bei den neuen Altersvorsorge-Garantieprodukten?
Sie können für die Anlage Ihres Sparbeitrags und der staatlichen Zulagen aus drei verschiedenen förderfähigen Produktkategorien auswählen:
- ein vereinfachtes Standarddepot ohne Garantie (DEVK-DepotRente Basis)
- das flexible Altersvorsorgedepot ohne Garantie (DEVK-DepotRente Chance)
- Garantieprodukte mit 80 % oder 100 % Beitragsgarantie (DEVK-DepotRente Garantie)
Welche Altersvorsorge ist für Berufseinsteiger sinnvoll?
Auch Berufseinsteiger:innen können und sollten bereits etwas für ihre private Altersvorsorge tun. Da die gesetzliche Rente im Alter häufig nicht ausreicht, um den gewohnten Lebensstandard aufrechtzuerhalten, lohnt sich ein früher Spar-Start: Lange Anlagezeiträume und der Zinseszinseffekt können schon geringe Beiträge bis zum Rentenalter zu einem beachtlichen Kapital anwachsen lassen.
Im Rahmen der neuen staatlich geförderten Altersvorsorge, die am 1. Januar 2027 eingeführt wird, profitieren Anlegerinnen und Anleger neben Steuervorteilen vor allem von staatlichen Zuschüssen. Diese richten sich nach der Höhe des Eigenbetrags und können z. B. in der DEVK-DepotRente schon ab 25 Euro monatlichem Beitrag genutzt werden.
Besonders spannend für Berufseinsteiger:innen: Wer vor dem 25. Geburtstag einen neuen Altersvorsorgevertrag abschließt, kassiert einen einmaligen Berufseinsteiger- Bonus von 200 Euro.
Lassen Sie sich gerne zu den verschiedenen Produktvarianten und Ihren Möglichkeiten beraten!
Was ist die beste Altersvorsorge für Kinder?
Bei einer Altersvorsorge für Kinder ist eine langfristige Vorsorge besonders attraktiv. Die lange Laufzeit eines ETF- oder Fonds-Sparplans hat den Vorteil, dass die angelegten Beträge besonders vom Zinseszinseffekt profitieren. Außerdem können zwischenzeitliche Kursschwankungen über die Jahre ausgeglichen werden.
Bei der DEVK bieten wir Ihnen mit der Fondsrente DEVK-SmartInvest Junior eine flexible Geldanlage für Kinder. Bereits ab 25 Euro im Monat profitieren Sie von hohen Renditechancen. Ein weiterer Vorteil: Über die Mach-mit-Option können Freund:innen, Verwandte und Bekannte unkompliziert in den Vertrag der fondsgebundenen Rentenversicherung für Ihr Kind einzahlen.
Ab dem 1. Januar 2027 besteht zudem die Möglichkeit, für Ihr Kind eine staatlich geförderte private Altersvorsorge abzuschließen. Im Rahmen der Frühstartrente zahlt der Staat 10 Euro pro Monat in ein privates Depot für Kinder und Jugendliche im Alter von 6 bis 18 Jahren ein. Eltern und Großeltern können auch hier zusätzlich einzahlen. Das Geld wird am Kapitalmarkt in Aktien oder ETFs angelegt, um von den Renditechancen am Kapitalmarkt zu profitieren.
Die weiteren neuen Altersvorsorgeprodukte, die im Rahmen der Reform der staatlich geförderten Altersvorsorge ebenfalls ab dem 1. Januar 2027 abgeschlossen werden können, sind für Jugendliche interessant, die gerade in den Beruf einsteigen. Der Staat zahlt jungen Menschen unter 25 für ihre staatlich geförderte Altersvorsorge einen einmaligen Starterbonus von 200 Euro.
Sie möchten für Ihr Kind bereits früh die Weichen für eine attraktive Vorsorge stellen? Wir beraten Sie gerne ausführlich zu den Möglichkeiten.
Ist eine fondsgebundene Rentenversicherung für Kinder sinnvoll?
Ja, eine fondsgebundene Rentenversicherung für Kinder ist sinnvoll, um langfristig Vermögen aufzubauen. Mit der Fondsrente DEVK-SmartInvest Junior bieten wir Ihnen eine flexible Geldanlage für Kinder. Bereits ab einem monatlichen Beitrag von 25 Euro profitieren Sie von hohen Renditechancen. Über die Mach-mit-Option können sich zudem Freund:innen, Verwandte und Bekannte unkompliziert beteiligen.
Wir beraten Sie gerne rund um das Thema Altersvorsorge für Kinder und Familien. Vereinbaren Sie einfach einen Termin bei Ihrer DEVK-Beratung vor Ort. Gemeinsam finden wir die Vorsorgelösung, die zu Ihrem Leben passt.
Ist Altersvorsorge für Kinder steuerlich absetzbar?
Nein, Beiträge, die Sie für Ihre Kinder in eine private Altersvorsorge einzahlen, sind nicht steuerlich absetzbar. Sofern Sie als Eltern eine Riester-Rente nutzen, kann die Kinderzulage von bis zu 300 Euro aber die eigenen Steuerabgaben mindern. Auch bei den neuen Altersvorsorgeprodukten, die zum 1. Januar 2027 an den Start gehen, profitieren Sie von dieser Kinderzulage.
Sie möchten sich zu den neuen Möglichkeiten der staatlich geförderten privaten Altersvorsorge beraten lassen? Dann vereinbaren Sie gerne einen Beratungstermin. Gemeinsam finden wir die Altersvorsorge, die zu Ihrem Familienleben passt.
Kann man für Kinder eine Rentenversicherung abschließen?
Ja, es ist möglich, eine Rentenversicherung für Kinder abzuschließen. Während Eltern, Großeltern oder Patinnen und Paten Versicherungsnehmer:in sind und die Beiträge einzahlen, wird das Kind als versicherte Person eingetragen, die vom langen Zeitraum des Ansparens und dem Zinseszinseffekt profitiert.
Bei uns können Sie mit der Fondsrente DEVK-SmartInvest Junior eine flexible Altersvorsorge für Ihr Kind abschließen. Bereits ab einem Monatsbeitrag von 25 Euro profitieren Sie von hohen Renditechancen am Kapitalmarkt.
Vorteile von DEVK-SmartInvest Junior
- langer Anlagezeitraum: Ein früher Start in die Altersvorsorge zahlt sich aus, da Kursschwankungen ausgeglichen werden und angelegte Beträge über viele Jahre hinweg vom Zinseszinseffekt profitieren.
- gemeinsam sparen: Über die Mach-mit-Option können sich Freund:innen, Verwandte und Bekannte unkompliziert beteiligen.
- individuelle Verwendungsoptionen: Ob Sie das Geld für eine Verwendung in jungen Jahren oder eine spätere Rentenzahlung anlegen, entscheiden Sie.
- kostenfreie Auszahlung: Ist Ihr Kind zwischen 18 und 25 Jahre alt, kann auf das Geld jederzeit kostenfrei zugegriffen werden.
Ab dem 1. Januar 2027 bietet der Staat mit der Frühstartrente zudem eine staatlich geförderte private Altersvorsorge für Kinder an. Der Staat zahlt für Kinder im Alter von 6 bis 18 Jahren 10 Euro monatlich in ein privates Depot ein. Auch hier können Eltern und Großeltern zusätzlich Geld einzahlen, das am Kapitalmarkt in Aktien oder ETFs angelegt wird, um von Renditechancen zu profitieren.
Bereits 4,2 Millionen Menschen vertrauen uns
- Es war eine sehr gezielte und auf unseren Wunsch zugeschnittene Beratung. Wir waren mit dem Ergebnis sehr zufrieden.
- Ich habe einen FondsSwitch für meine Rentenvorsorge beantragt und wurde gut beraten. Mir wurden die verschiedenen Optionen aufgezeigt und die Vor- und Nachteile erklärt.
- Sehr nettes Gespräch. Es wurde sich bemüht das beste Angebot für meine Bedürfnisse zu finden.